Domain falschgeldstift.de kaufen?
Wir ziehen mit dem Projekt
falschgeldstift.de um.
Sind Sie am Kauf der Domain
falschgeldstift.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain falschgeldstift.de kaufen?
Wo steht der Anfangsbestand?
Der Anfangsbestand steht normalerweise am Anfang einer Bilanz oder einer Inventarliste. Er zeigt den Wert der Vermögenswerte und Verbindlichkeiten zu einem bestimmten Zeitpunkt, in der Regel zu Beginn eines Geschäftsjahres oder einer bestimmten Periode. Der Anfangsbestand dient als Ausgangspunkt für die Buchführung und ermöglicht es, Veränderungen im Vermögen und den Schulden im Laufe der Zeit zu verfolgen. Er ist wichtig für die Analyse der finanziellen Situation eines Unternehmens und die Planung zukünftiger Geschäftsaktivitäten. Wo genau der Anfangsbestand steht, hängt von der Art der Buchführung und den verwendeten Finanzdokumenten ab. **
Haben Aufwandskonten einen Anfangsbestand?
Haben Aufwandskonten einen Anfangsbestand? Aufwandskonten sind temporäre Konten, die die Kosten und Ausgaben eines Unternehmens verfolgen. Sie werden am Ende eines Abrechnungszeitraums geschlossen, um den Gewinn oder Verlust für diesen Zeitraum zu ermitteln. Daher haben Aufwandskonten keinen Anfangsbestand, da sie nur für die Erfassung von Kosten während des Abrechnungszeitraums verwendet werden. Der Anfangsbestand wird stattdessen in den Bestandskonten erfasst, die die Vermögenswerte, Verbindlichkeiten und Eigenkapital des Unternehmens verfolgen. **

Ähnliche Suchbegriffe für Anfangsbestand
Top-Angebote
Produkte zum Begriff Anfangsbestand:
-
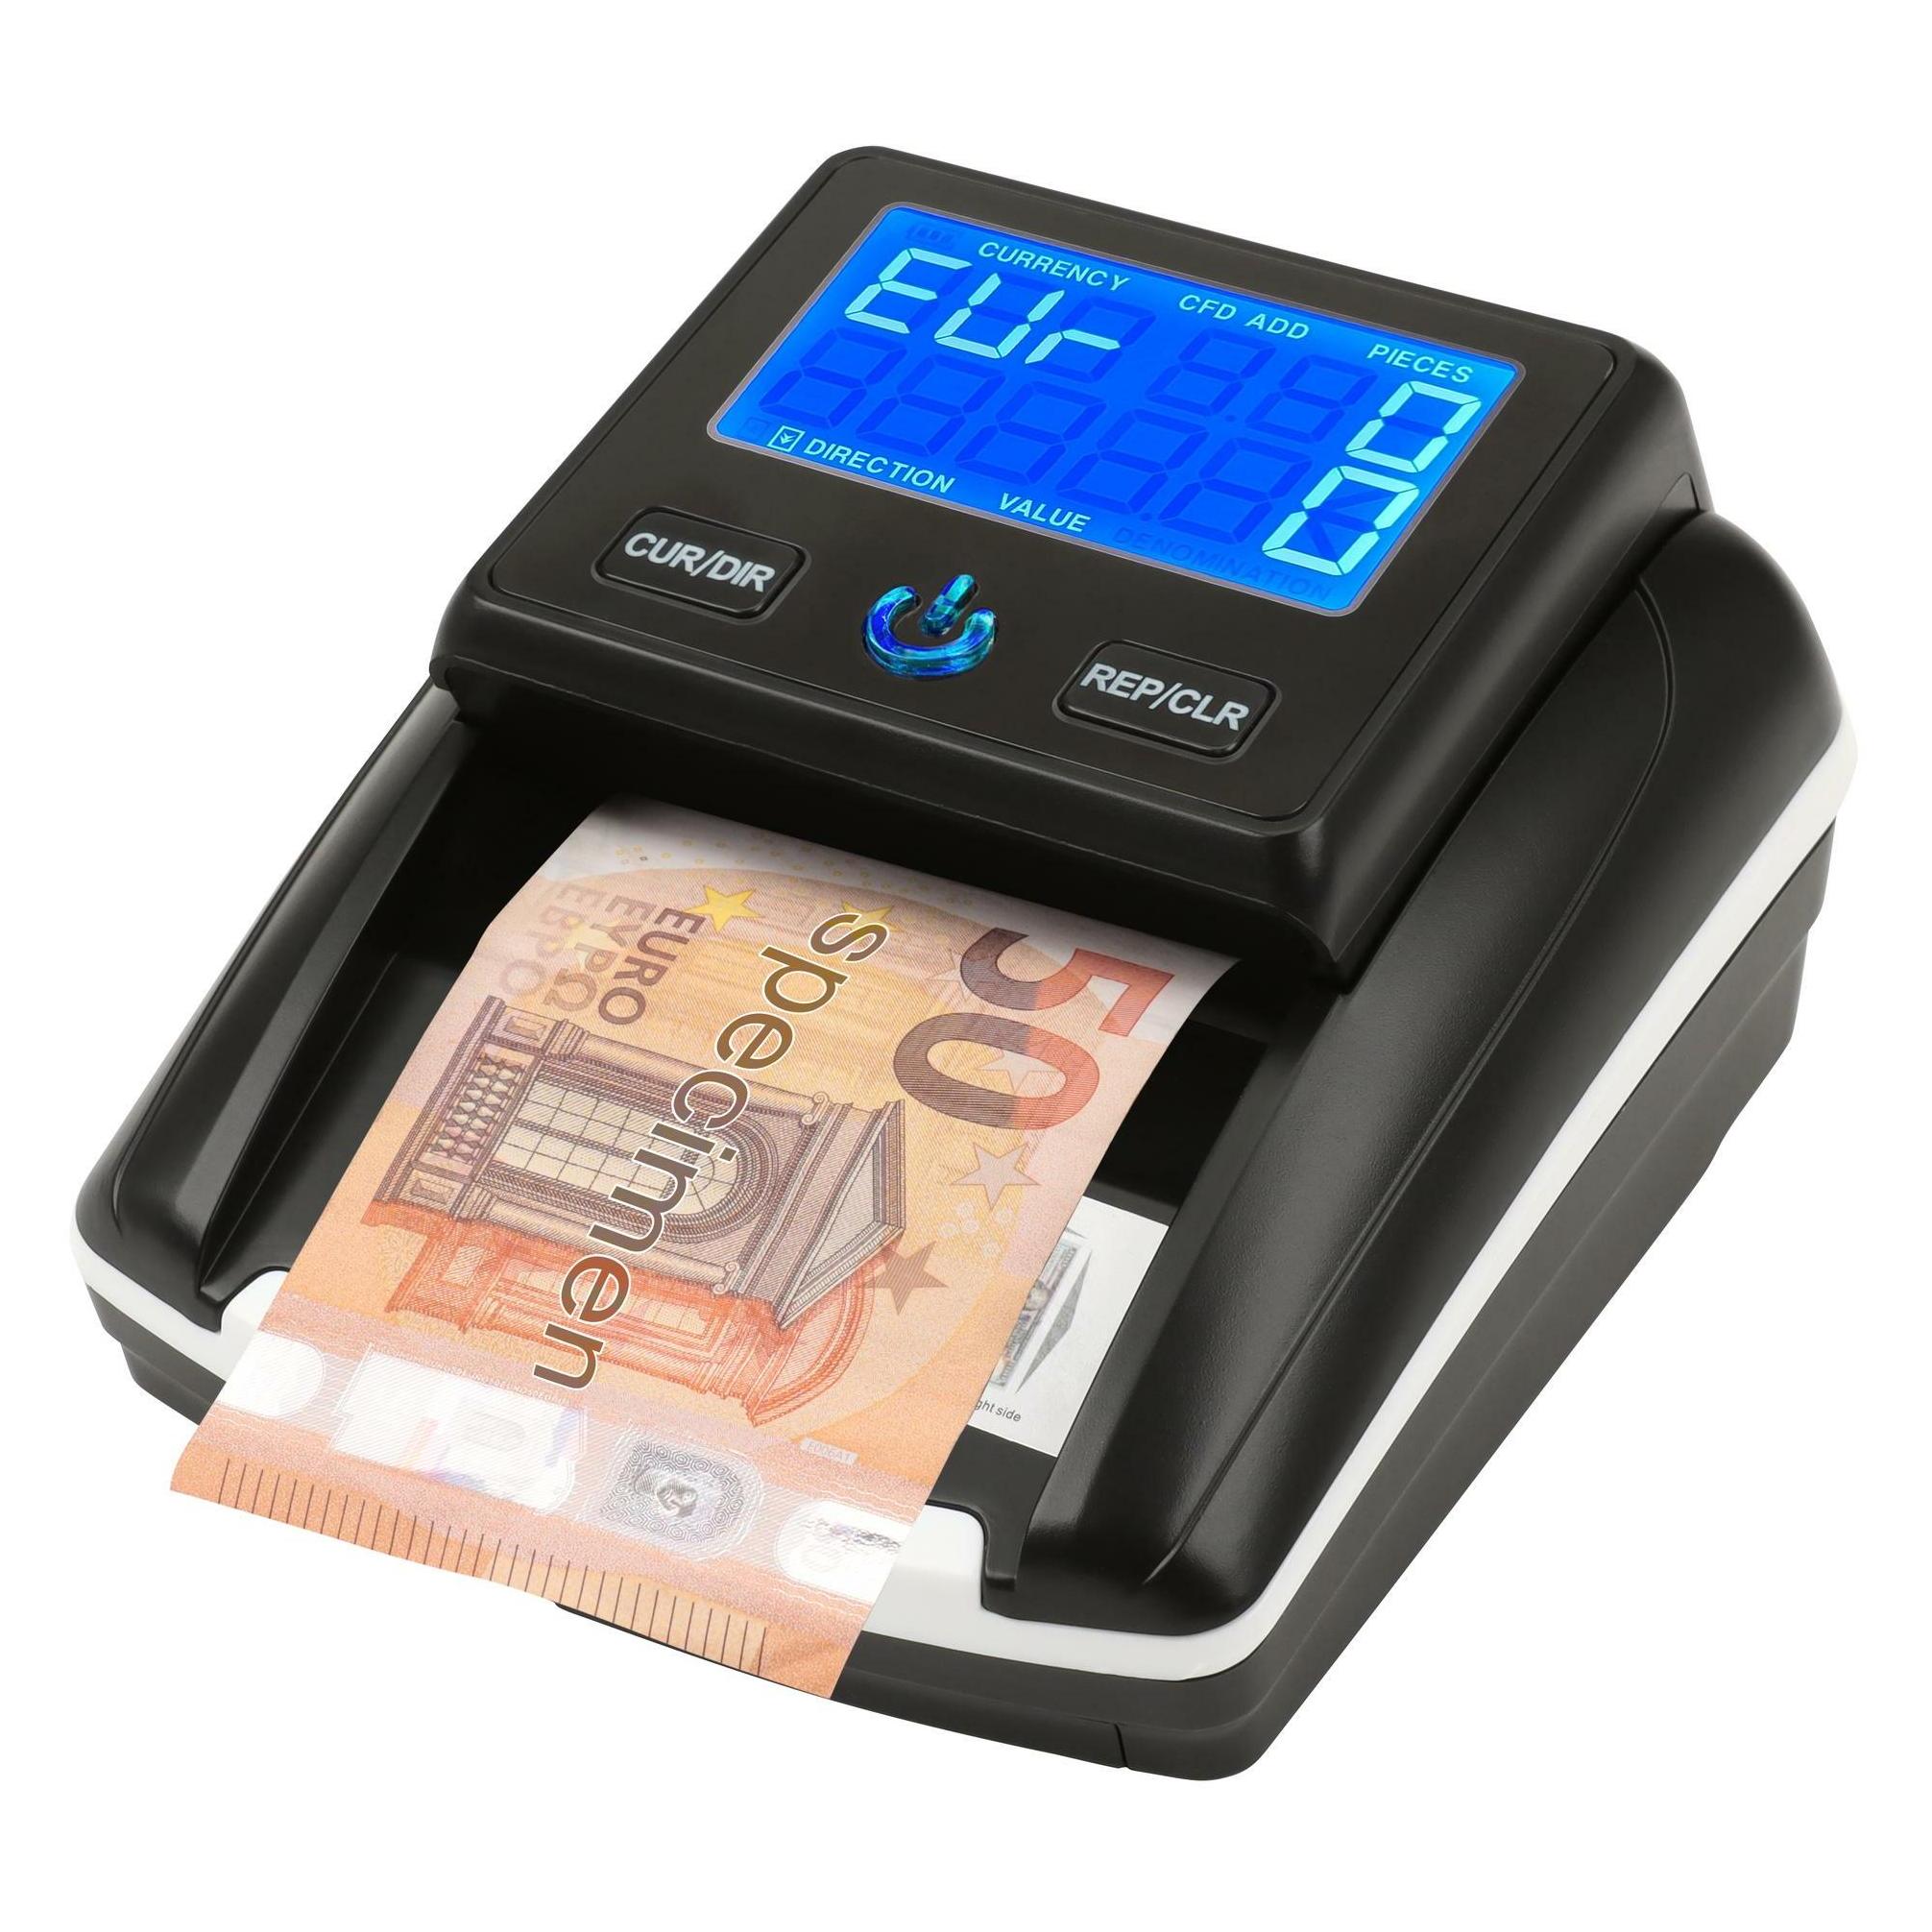
Semiprofessioneller Banknotenprüfer mit Falschgelderkennung 100% von der B.C.E. getestet: Stufe 3 -MONEPASSDie MP-3500S ist zweifellos der leistungsstärkste Banknotenprüfer für mehrere Währungen im Bereich der semiprofessionellen Geldzählmaschinen auf dem Markt. Zu einem Preis, der bei diesem Qualitätsniveau unschlagbar ist, erhalten Sie einen gemischten...592,62 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneider Geldscheinprüfer Maxx 249 Money Checker, Geldscheinprüfstift, für BanknotenMit Keilspitze Strichstärke 1 - 3 mm Gelbfärbung bei echtem, Braunfärbung bei gefälschtem Geldschein Färbung verblasst nach kurzer Zeit wieder Merkmale: Ausführung: mobil, Stift Währung: Euro und andere Währungen weitere Produktinformationen: Prüftechnologie: Stift zur chemischen Analyse der Papiereigenschaften Prüfsignal: optisch4,96 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
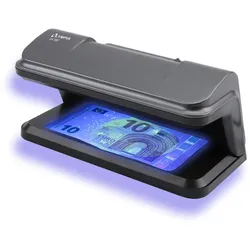
Olympia Geldscheinprüfgerät UV 587 Geldscheinprüfer mit 2 UV LEDsOlympia UV 587 Geldscheinprüfer USB Prüfgerät Lampe mit UV LEDDer Olympia UV 587 ist ein kompaktes und effizientes Geldprüfgerät zur visuellen Untersuchung von Banknoten und Kreditkarten. Ausgestattet mit zwei leistungsstarken UV-LEDs von jeweils 3W Leistung, erzeugt das Gerät ultraviolettes Licht mit einer Wellenlänge von 365 nm, das die UV-Spots innerhalb der Geldscheine sichtbar macht. Dies ermöglicht eine schnelle und zuverlässige Überprüfung der Echtheitsmerkmale. Das Gerät ist für den Einsatz unter verschiedenen Umweltbedingungen geeignet, mit einer Betriebstemperatur von 0 bis 40°C und einer maximalen Luftfeuchtigkeit von 85%. Die Spannungsversorgung erfolgt über ein USB-Kabel mit 5V und 1000mA, wobei der Adapter nicht im Lieferumfang enthalten ist. Das kompakte Design in schwarz mit den Abmessungen 19 x 9 x 9,1 cm und einem Gewicht von nur 0,28 kg macht das Gerät leicht transportierbar und platzsparend.19,90 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Was ist der Anfangsbestand?
Was ist der Anfangsbestand? Der Anfangsbestand bezieht sich auf die Menge an Produkten oder Waren, die zu Beginn eines bestimmten Zeitraums oder Geschäftsvorgangs vorhanden sind. Er dient als Ausgangspunkt für die Bestandsverwaltung und -kontrolle, um sicherzustellen, dass genügend Vorräte vorhanden sind, um die Nachfrage zu decken. Der Anfangsbestand kann durch physische Inventur oder elektronische Aufzeichnungen ermittelt werden. Er ist ein wichtiger Faktor für die Bestimmung von Umsatz, Gewinn und Effizienz in einem Unternehmen. **
-
Was versteht man unter Anfangsbestand?
Was versteht man unter Anfangsbestand? Anfangsbestand bezieht sich auf die Menge an Ressourcen, Materialien oder Produkten, die zu Beginn eines bestimmten Zeitraums oder Prozesses vorhanden sind. Dieser Bestand dient als Ausgangspunkt für die weitere Planung und Steuerung von Aktivitäten. Der Anfangsbestand kann in verschiedenen Kontexten verwendet werden, z. B. in der Lagerhaltung, Produktion oder Buchhaltung. Er spielt eine wichtige Rolle bei der Berechnung von Veränderungen im Bestand und der Bewertung der Effizienz von Prozessen. **
-
Welche Konten haben keinen Anfangsbestand?
Welche Konten haben keinen Anfangsbestand? Dies betrifft in der Regel Ertrags- und Aufwandskonten, da sie den Gewinn oder Verlust eines Unternehmens für einen bestimmten Zeitraum erfassen. Da diese Konten am Ende des Abrechnungszeitraums auf Null zurückgesetzt werden, beginnen sie den nächsten Abrechnungszeitraum ohne Anfangsbestand. Im Gegensatz dazu haben Bilanzkonten wie Vermögens- und Schuldenkonten normalerweise einen Anfangsbestand, da sie die finanzielle Position eines Unternehmens zu einem bestimmten Zeitpunkt widerspiegeln. **
-
Welche Konten haben einen Anfangsbestand?
Welche Konten haben einen Anfangsbestand? In der Buchhaltung haben Konten, die über einen längeren Zeitraum geführt werden, in der Regel einen Anfangsbestand. Dazu gehören beispielsweise Konten wie Bankkonten, Kassenbestände, Forderungen und Verbindlichkeiten. Diese Konten werden am Anfang eines neuen Buchungszeitraums mit dem Saldo des vorherigen Zeitraums eröffnet. Der Anfangsbestand dient als Ausgangspunkt für die Buchungen im neuen Zeitraum und ermöglicht eine lückenlose Buchführung. Es ist wichtig, den Anfangsbestand korrekt zu erfassen, um die Genauigkeit der Buchhaltung zu gewährleisten. **

Wo steht der Anfangsbestand bei Aktivkonten?
Der Anfangsbestand bei Aktivkonten steht auf der linken Seite der Bilanz und zeigt den Wert der Vermögenswerte zu Beginn des Geschäftsjahres. Er umfasst alle Vermögenswerte, die das Unternehmen besitzt, wie z.B. Bargeld, Forderungen, Vorräte und Anlagen. Der Anfangsbestand bei Aktivkonten ist wichtig, um den Verlauf der Vermögenswerte im Laufe des Geschäftsjahres zu verfolgen und Veränderungen festzuhalten. Er dient als Ausgangspunkt für die Buchführung und ermöglicht es, die Entwicklung des Unternehmensvermögens zu analysieren. In der Bilanz wird der Anfangsbestand bei Aktivkonten mit dem Endbestand verglichen, um den Erfolg und die finanzielle Situation des Unternehmens zu bewerten. **
Wie berechne ich den Wachstumsfaktor und den Anfangsbestand?
Um den Wachstumsfaktor zu berechnen, teilst du den Endbestand durch den Anfangsbestand. Der Anfangsbestand kann berechnet werden, indem du den Endbestand durch den Wachstumsfaktor teilst. **
Top-Angebote
Produkte zum Begriff Anfangsbestand:
-
Semiprofessioneller Banknotenprüfer mit Falschgelderkennung 100% von der B.C.E. getestet: Stufe 3 -MONEPASSDie MP-3500S ist zweifellos der leistungsstärkste Banknotenprüfer für mehrere Währungen im Bereich der semiprofessionellen Geldzählmaschinen auf dem Markt. Zu einem Preis, der bei diesem Qualitätsniveau unschlagbar ist, erhalten Sie einen gemischten...592,62 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo steht der Anfangsbestand?
Der Anfangsbestand steht normalerweise am Anfang einer Bilanz oder einer Inventarliste. Er zeigt den Wert der Vermögenswerte und Verbindlichkeiten zu einem bestimmten Zeitpunkt, in der Regel zu Beginn eines Geschäftsjahres oder einer bestimmten Periode. Der Anfangsbestand dient als Ausgangspunkt für die Buchführung und ermöglicht es, Veränderungen im Vermögen und den Schulden im Laufe der Zeit zu verfolgen. Er ist wichtig für die Analyse der finanziellen Situation eines Unternehmens und die Planung zukünftiger Geschäftsaktivitäten. Wo genau der Anfangsbestand steht, hängt von der Art der Buchführung und den verwendeten Finanzdokumenten ab. **
-
Haben Aufwandskonten einen Anfangsbestand?
Haben Aufwandskonten einen Anfangsbestand? Aufwandskonten sind temporäre Konten, die die Kosten und Ausgaben eines Unternehmens verfolgen. Sie werden am Ende eines Abrechnungszeitraums geschlossen, um den Gewinn oder Verlust für diesen Zeitraum zu ermitteln. Daher haben Aufwandskonten keinen Anfangsbestand, da sie nur für die Erfassung von Kosten während des Abrechnungszeitraums verwendet werden. Der Anfangsbestand wird stattdessen in den Bestandskonten erfasst, die die Vermögenswerte, Verbindlichkeiten und Eigenkapital des Unternehmens verfolgen. **
-
Was ist der Anfangsbestand?
Was ist der Anfangsbestand? Der Anfangsbestand bezieht sich auf die Menge an Produkten oder Waren, die zu Beginn eines bestimmten Zeitraums oder Geschäftsvorgangs vorhanden sind. Er dient als Ausgangspunkt für die Bestandsverwaltung und -kontrolle, um sicherzustellen, dass genügend Vorräte vorhanden sind, um die Nachfrage zu decken. Der Anfangsbestand kann durch physische Inventur oder elektronische Aufzeichnungen ermittelt werden. Er ist ein wichtiger Faktor für die Bestimmung von Umsatz, Gewinn und Effizienz in einem Unternehmen. **
-
Was versteht man unter Anfangsbestand?
Was versteht man unter Anfangsbestand? Anfangsbestand bezieht sich auf die Menge an Ressourcen, Materialien oder Produkten, die zu Beginn eines bestimmten Zeitraums oder Prozesses vorhanden sind. Dieser Bestand dient als Ausgangspunkt für die weitere Planung und Steuerung von Aktivitäten. Der Anfangsbestand kann in verschiedenen Kontexten verwendet werden, z. B. in der Lagerhaltung, Produktion oder Buchhaltung. Er spielt eine wichtige Rolle bei der Berechnung von Veränderungen im Bestand und der Bewertung der Effizienz von Prozessen. **
Ähnliche Suchbegriffe für Anfangsbestand
-
Schneider Geldscheinprüfer Maxx 249 Money Checker, Geldscheinprüfstift, für BanknotenMit Keilspitze Strichstärke 1 - 3 mm Gelbfärbung bei echtem, Braunfärbung bei gefälschtem Geldschein Färbung verblasst nach kurzer Zeit wieder Merkmale: Ausführung: mobil, Stift Währung: Euro und andere Währungen weitere Produktinformationen: Prüftechnologie: Stift zur chemischen Analyse der Papiereigenschaften Prüfsignal: optisch4,96 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Olympia Geldscheinprüfgerät UV 587 Geldscheinprüfer mit 2 UV LEDsOlympia UV 587 Geldscheinprüfer USB Prüfgerät Lampe mit UV LEDDer Olympia UV 587 ist ein kompaktes und effizientes Geldprüfgerät zur visuellen Untersuchung von Banknoten und Kreditkarten. Ausgestattet mit zwei leistungsstarken UV-LEDs von jeweils 3W Leistung, erzeugt das Gerät ultraviolettes Licht mit einer Wellenlänge von 365 nm, das die UV-Spots innerhalb der Geldscheine sichtbar macht. Dies ermöglicht eine schnelle und zuverlässige Überprüfung der Echtheitsmerkmale. Das Gerät ist für den Einsatz unter verschiedenen Umweltbedingungen geeignet, mit einer Betriebstemperatur von 0 bis 40°C und einer maximalen Luftfeuchtigkeit von 85%. Die Spannungsversorgung erfolgt über ein USB-Kabel mit 5V und 1000mA, wobei der Adapter nicht im Lieferumfang enthalten ist. Das kompakte Design in schwarz mit den Abmessungen 19 x 9 x 9,1 cm und einem Gewicht von nur 0,28 kg macht das Gerät leicht transportierbar und platzsparend.19,90 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Safescan Geldscheinprüfgerät 155-S, automatisch, 7-fache Falschgelderkennung, Währung EUR, CHF, GBP, SEK, NOK, DKKGeldscheinprüfgerät 155-S, automatisch, 7-fache Falschgelderkennung, Währung EUR, CHF, GBP, SEK, NOK, DKK. Anlieferung = montiert. Einsatzbereich = Banknoten. Einsatzzweck = Prüfung. Währung = EUR, CHF, GBP, SEK, NOK, DKK. Anschlussspannung = 110 - 240 V. Höhe = 76 mm. Breite = 120 mm. Tiefe = 156 mm. Farbe = schwarz. Gewicht = 0.66 kg. Material = Kunststoff. Produkttyp = Prüf-/Zählgeräte. Zolltarifnummer = 84729010. Herkunftsland = CHN. Bruttogewicht = 0.84 kg. Gewicht = 0.66 kg. Nachhaltigkeit = CO2-Fußabdruck berechnet. Automatische Echtheitsprüfung auf bis zu sieben Sicherheitsmerkmale. Regelmäßig von Zentralbanken getestet. Platzsparende Banknotenausgangsführung für kleine Arbeitsumgebungen. Nie wieder Fälschungen annehmen. Sichern Sie Ihre Bargeldgeschäfte und schützen Sie Ihr Unternehmen vor Fälschungen. In weniger als einer halben Sekunde prüft der Safescan 155-S Ihre Banknoten auf bis zu sieben Sicherheitsmerkmale und verifiziert sie mit höchster Präzision, sodass selbst die raffiniertesten Fälschungen keine Chance haben. Dank seines einzigartig kompakten Designs und seines großen Displays ist der Safescan 155-S nicht nur schnell und genau, sondern kann auch in allen Verkaufsumgebungen, egal wie beengt es sein mag, eingesetzt werden. Sie können Ihre Banknoten überprüfen, wann und wo immer Sie wollen.193,97 €*Versand: 11,78 €Sichere Weiterleitung zum Anbieter
-
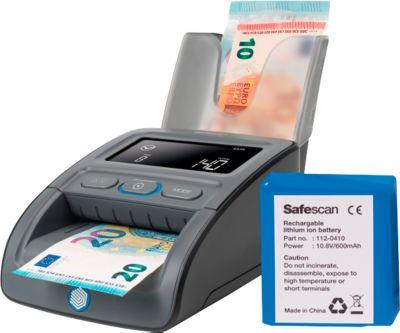
Set Geldscheinprüfer Safescan® 155-S, EZB-getestet, 6 Währungen, 7 Sicherheitsmerkmale +Akku LB-105 & Banknotenstapler RS-100Den zentralbankgetestete Geldscheinprüfer 155-S von Safescan® erhalten Sie im praktischen Set zusammen mit dem passenden Akku LB-105 sowie dem Banknotenstapler RS-100. Der Geldscheinprüfer 155-S ermöglicht es Ihnen, innerhalb von weniger als einer Sekunde Banknoten der 6 Währungen Euro (EUR), Schweizer Franken (CHF), Britisches Pfund (GBP), Schwedische Krone (SEK), Norwegische Krone (NOK) sowie Dänische Krone (DKK) zuverlässig auf ihre Echtheit zu kontrollieren. Das farblich in Schwarz gehaltene und für den Netzbetrieb konzipierte Gerät nutzt hierfür insgesamt 7 Sicherheitsmerkmale zur präzisen Überprüfung in allen vier Richtungen – Infrarot , magnetische Tinte, metallisierte Sicherheitsfäden, Format, Wasserzeichen, Farbe und Dicke. Stuft der einfach über seine komfortablen Tasten bedienbare 155-S eine Banknote als verdächtig, so zeigt sein 3,8 Zoll großes LC-Display eine Fehlermeldung an und löst einen Alarm aus. Zusätzlich verfügt der mit Schnittstellen für USB und MicroSD ausgestattete Banknotenprüfer über eine praktische Additionsfunktion für die Gesamtzahl und den Wert der geprüften Geldscheine – diese beiden Werte können auch einzeln angezeigt werden. Und dank der kompakten Maße von lediglich 156 x 120 x 76 mm sowie seines geringen Gewichtes von nur 660 g kann der mit 3 Jahren Garantie versehene Geldscheinprüfer 155-S von Safescan® auch bei beengten Platzverhältnissen bequem eingesetzt werden. Der Safescan® Akku LB-105 ist geeignet für die Prüfgeräte 155-S, 135i, 145i, 155i sowie 165i. Es handelt sich um eine aufladbare Lithium-Batterie für bis zu 30 Stunden Betriebsdauer. Der Banknotenstapler RS-100 von Safescan® ist ein praktisches Zubehör für den Geldscheinprüfer 155-S. Durch seine Verwendung sammeln Sie platzsparend bis zu 10 durch das Gerät bereits geprüfte Banknoten. Bringen Sie den Stapler hierfür durch einfaches Anklicken an der Rückseite des 155-S an. Selbstverständlich können Sie ihn jederzeit wieder abnehmen. Der Banknotenstapler RS-100 von Safescan® besitzt die Maße von 96 x 105 x 24 mm und wiegt 60 g. Safescan® Geldscheinprüfer 155-S: * Zuverlässiger und zentralbankgestester Geldscheinprüfer auf Basis der Prüfmerkmale * Infrarot-Eigenschaften * magnetische Tinte * metallisierte Sicherheitsfäden * Maße * Wasserzeichen * Farbe * Dicke * Ermöglicht die Prüfung von Banknoten folgender vorinstallierter Währungen * Euro (EUR) * Schweizer Franken (CHF) * Britisches Pfund (GBP) * Schwedische Krone (SEK) * Norwegische Krone (NOK) * Dänische Krone (DKK) * Fehlermeldung und Alarm bei als verdächtig eingestuften Banknoten * Zeigt Gesamtzahl und den Wert der geprüften Geldscheine * Mit praktischer Additionsfunktion für Gesamtzahl und den Wert der geprüften Geldscheine * Dank kompakter Maße auch bei beengten Platzverhältnissen verwendbar * Anschlüsse für * Netzstecker * USB * MicroSD * Einfache Bedienung dank komfortabler Tasten und 3,8 Zoll großem LC-DisplayWeitere Details Safescan® Geldscheinprüfer 155-S: * Spannung: 110-240 V * Farbe: schwarz * Maße: 156 x 120 x 76 mm * Gewicht: 660 g * Garantie: 3 JahreSafescan® Akku LB-105: * Geeignet für Safescan® 155-S, 135i, 145i, 155i und 165i * Aufladbare Lithium-Batterie * Bis zu 30 BetriebsstundenSafescan® Banknotenstapler RS-100: * Praktischer Geldscheinstapler * dient als Zubehör für die Geldscheinprüfer 155-S des Herstellers * sammelt platzsparend bis zu 10 durch das Gerät bereits geprüfte Banknoten * Einfache Anbringung an der Rückseite des Geldscheinprüfers durch Anklicken * Jederzeit abnehmbarWeitere Details Safescan® Banknotenstapler RS-100: * Maße: 96 x 105 x 24 mm * Gewicht: 60 g184,45 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Welche Konten haben keinen Anfangsbestand?
Welche Konten haben keinen Anfangsbestand? Dies betrifft in der Regel Ertrags- und Aufwandskonten, da sie den Gewinn oder Verlust eines Unternehmens für einen bestimmten Zeitraum erfassen. Da diese Konten am Ende des Abrechnungszeitraums auf Null zurückgesetzt werden, beginnen sie den nächsten Abrechnungszeitraum ohne Anfangsbestand. Im Gegensatz dazu haben Bilanzkonten wie Vermögens- und Schuldenkonten normalerweise einen Anfangsbestand, da sie die finanzielle Position eines Unternehmens zu einem bestimmten Zeitpunkt widerspiegeln. **
-
Welche Konten haben einen Anfangsbestand?
Welche Konten haben einen Anfangsbestand? In der Buchhaltung haben Konten, die über einen längeren Zeitraum geführt werden, in der Regel einen Anfangsbestand. Dazu gehören beispielsweise Konten wie Bankkonten, Kassenbestände, Forderungen und Verbindlichkeiten. Diese Konten werden am Anfang eines neuen Buchungszeitraums mit dem Saldo des vorherigen Zeitraums eröffnet. Der Anfangsbestand dient als Ausgangspunkt für die Buchungen im neuen Zeitraum und ermöglicht eine lückenlose Buchführung. Es ist wichtig, den Anfangsbestand korrekt zu erfassen, um die Genauigkeit der Buchhaltung zu gewährleisten. **
-
Wo steht der Anfangsbestand bei Aktivkonten?
Der Anfangsbestand bei Aktivkonten steht auf der linken Seite der Bilanz und zeigt den Wert der Vermögenswerte zu Beginn des Geschäftsjahres. Er umfasst alle Vermögenswerte, die das Unternehmen besitzt, wie z.B. Bargeld, Forderungen, Vorräte und Anlagen. Der Anfangsbestand bei Aktivkonten ist wichtig, um den Verlauf der Vermögenswerte im Laufe des Geschäftsjahres zu verfolgen und Veränderungen festzuhalten. Er dient als Ausgangspunkt für die Buchführung und ermöglicht es, die Entwicklung des Unternehmensvermögens zu analysieren. In der Bilanz wird der Anfangsbestand bei Aktivkonten mit dem Endbestand verglichen, um den Erfolg und die finanzielle Situation des Unternehmens zu bewerten. **
-
Wie berechne ich den Wachstumsfaktor und den Anfangsbestand?
Um den Wachstumsfaktor zu berechnen, teilst du den Endbestand durch den Anfangsbestand. Der Anfangsbestand kann berechnet werden, indem du den Endbestand durch den Wachstumsfaktor teilst. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.